从今年三季报数据来看,中来股份业绩显示尚算不错,但上市公司现实控制人却急于将公司控制权转让出去,其中缘故原由耐人寻味。通过对该公司财政数据剖析来看,该公司优越业绩的背后,却存在一些诸多问题。
10月23日,中来股份发布公告称,公司控股股东林建伟和张育政与泰州姜堰道得新材料股权投资合资企业(有限合资)(下称“姜堰道得”)签署协议,拟将所持上市公司5.70%股份转让给姜堰道得,此外,还将所持上市公司13%股份对应的表决权委托给姜堰道得行使,再加上姜堰道得对上市公司拟定向刊行股份的认购,其最终将成为中来股份新的控股股东。
现实上,进入2020年以来,中来股份现实控制人曾多次想将股权转让出去,公司管理层也频频减持公司股份,而上市公司业绩显示并不差,因此,中来股份现实控制人及管理层的行为就显得十分可疑了。不外详细剖析公司宣布的数据后,记者似乎发现了一些眉目。
多次计划转让控制权之疑
从上市公司披露的信息来看,近四个月来,中来股份的控股股东兼实控人林建伟和张育政一直在计划控制权的转让。6月18日,二人和贵州国资乌江能源签订协议,拟将二人所持有的公司部门股份和表决权转让出去。8月10日,再次发布公告称,与A股上市公司杭锅股份签订了相关转让协议,但这两次转让都没有乐成。
10月20日当天,中来股份停牌,紧接着其便对外披露,林建伟及张育政和姜堰道得签署了协议,拟将合计持有的上市公司5.70%股份转让给姜堰道得,转让总价款为4.88亿元。同时,林建伟在前述协议转让股份完成过户挂号之日起,不能打消将其持有的中来股份13%股份对应的表决权委托给姜堰道得行使。除此之外,中来股份准备向特定工具刊行股票,其中姜堰道得拟认购2.33亿股,待刊行完成之后,姜堰道得将合计控制中来股份37.46%的股权,从而成为其控股股东。
从上述一系列转让事宜不难看出,林建伟和张育政似乎执意要转让控制权。除此之外,近年来中来股份的高管也减持不停。
据统计,2018年至2020年10月29日,中来股份的管理层共进行了40次减持,合计减持1439.32万股,总体市值约莫2.02亿元,其中林建伟和张育政减持最多,2019年二人合计减持近1400万股,套现近1.87亿元。
另外,2019年9月16日,中来股份还披露,林建伟和张育政拟向嘉兴聚力伍号股权投资合资企业(有限合资)协议转让其持有的中来股份合计1795.57万股,总价约莫为2.19亿元。昔时10月29日,上述协议转让已完成过户挂号手续。云云盘算下来,2019年林建伟和张育政合计套现金额跨越4亿元。
令人不解的是,2019年和2020年前三季度,中来股份的归母净利润划分上涨了93.41%和15.73%。另外从二级市场的显示来看,该公司复权后的股价从2019年至2020年10月30日收盘,也上涨了58.08%,业绩和股价显示均不错。既然云云,林建伟和张育政为何要忙着将上市公司股权转让出去?其公司高管为何纷纷减持?现实上,从该公司披露的财政数据来看,其业绩外面看虽然不错,但背后似乎隐藏着诸多“隐秘”。
营收真实性存疑
据记者核算,2019年和2020年上半年,中来股份的营业收入和现金流及谋划性债权之间的财政勾稽关系似乎存在异常,其营收的真实性令人嫌疑。
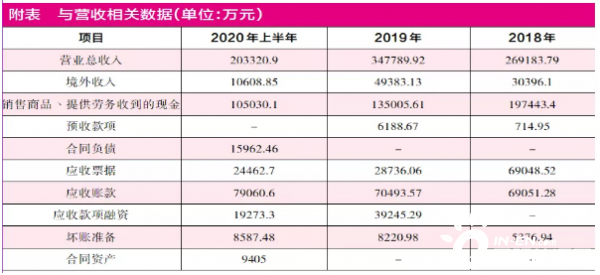
正大国际期货交易品种先来看2020年上半年。当期,中来股份的营业总收入为20.33亿元,其中境外收入为1.06亿元,该部门营收不需要缴纳增值税,剩下海内部门的营收所适用的增值税税率为13%,由此可以盘算出当期中来股份的含税营收为22.84亿元。凭据一样平常财政勾稽关系,企业营收要么以现金的方式收回,要么以谋划性债权的形式存在于资产欠债表中,那么中来股份的情形又若何呢?
在合并现金流量表中,2020年上半年中来股份“销售商品、提供劳务收到的现金”为10.5亿元。另外,2020年,中来股份执行新会计准则,将“预收款子”按新收入准则调整至“条约欠债”列报,该部门金额相较于2019年终增添了近9800万元,思量到这方面数据的转变之后,可以盘算出当期中来股份所收到的与营收相关的现金流大致为9.53亿元。该金额相较于含税营业收入要少13.31亿元,因此,理论上,当期中来股份的谋划性债权相较于上期而言应该要增添13.31亿元。
但现实上,在资产欠债表中,停止2020年6月末,中来股份的应收票据、应收账款、条约资产、应收款子融资和应收账款所计提的坏账准备划分为2.45亿元、7.91亿元、9405万元、1.93亿元和8587.48万元,相较于2019年终不仅没有增添,反而减少了5900万元,显著和理论上应该要增添的金额并不相符,在一增一减之下,二者之间的差距反而被拉大到了13.9亿元。
需要注重的是,中来股份2020年上半年财政报表合并局限发生了转变,但大多为新设子公司,非同一控制下企业合并仅有零元受让的广西恒吉投资有限公司,该公司规模不大,对相关数据的影响不能能跨越13.9亿元。
同样的情形还发生在2019年。据记者按上文逻辑核算,当期中来股份的营业收入和现金流及谋划性债权之间也许存在25.61亿元的差距。需要说明的是,2019年中来股份合并局限有所转变,除了新设立公司之外,其当期还购置了Renewable等四家公司的部门股权,然则据2019年审计报告显示,停止购置日,这四家公司的相关财政数据均相当低,对核算效果影响很小。
另外,凭据财报披露,停止2019年终和2020年6月末,中来股份已背书或贴现,且在资产欠债表日尚未到期的应收票据划分为1.93亿元和8306.1万元,纵然算上这部门也无法抵销掉上文中核算出的伟大差额,因此,其披露营业收入数据的真实性就相当令人嫌疑了。如若该公司披露的收入数据真的存在云云大的“水分”,那么其现实控制人急着转让上市公司控制权就不难理解了。
资金压力大
此外,从资金角度来看,停止2020年9月末,中来股份账面上的货币资金高达14.23亿元,貌似金额不低,奇怪的是该公司还存在大量的乞贷。
从一个相对较长的时间段来看,2018年至2020年三季度,中来股份账面上的货币资金划分为9.66亿元、11亿元和14.23亿元,而同期其有息欠债中的短期乞贷划分为7.59亿元、10.46亿元和11.51亿元,其短期乞贷占货币资金的比重划分为78.58%、95.09%和80.86%。要知道这仅仅只是有息欠债中短期乞贷占比,若是再思量一年内到期的非流动债和长期乞贷的话,则其欠债会完全跨越货币资金。这说明其账户上虽然有大量资金,但有息欠债同样不低。
除了乞贷,该公司还曾多次募资。除了首次公然刊行募资之外,其2017年曾非公然刊行股票召募资金13.5亿元,此外,2019年其曾公然刊行可转换公司债券召募资金净额9.9亿元。值得注重的是,其2019年召募资金的项目中,停止今年9月30日,现实投入的资金总额仅有1.33亿元,现在另有8.67亿元的召募资金尚未使用。其中“年产1.5GW N型单晶双面TOPCon电池项目”,因外部环境转变,配套条件未到达项目启动要求,拟投入的5亿元召募资金尚未投入。这样看来,中来股份账面上的资金应当还包含了部门尚未投入募投项目的资金,若是扣除这部门项目专用资金后,其可用于一样平常谋划的资金实在并不多。
谋划所需资金有限,有息欠债又相当高,那么中来股份能否依赖谋划解决资金问题呢?事实上,只管中来股份业绩显示不俗,但其“造血”能力却十分一样平常。
据统计,自其2014年上市起,至2020年三季度末,中来股份缔造的归母净利润合计达12.81亿元,但同期其谋划活动发生的现金流量净额合计却为-8.42亿元。也就是说,这些年,中来股份的业绩虽然亮眼,但其却并没能将业绩转化成“真金白银”给公司增添流动性。
此外,近几年中来股份的净资产收益率(ROE)也越来越低,2017年时其加权净资产收益率尚且高达23.74%,但2018年至2020年三季度末,却划分下降至4.91%、9.05%和7.61%。
营业收入存在疑点,外面看似资金充盈,背后却债务压身,谋划业绩显示虽好,却无法为公司缔造出流动性。或许是由于这些缘故原由,中来股份的现实控制人才趁着公司股价显示尚好,抓紧时机套现离场。
四川A股民企“头把交椅”易主,通威股份总市值超新希望逾百亿元